研究 | 航天彩虹無人機(jī)股份有限公司深度分析報告
2025年05年13日
航空產(chǎn)業(yè)網(wǎng) 2026-07-14
2026年7月14日,航空產(chǎn)業(yè)網(wǎng)團(tuán)隊發(fā)布《航空電子市場分析與發(fā)展趨勢報告(2026)》。報告圍繞航電系統(tǒng)的發(fā)展歷程、系統(tǒng)構(gòu)成、技術(shù)標(biāo)準(zhǔn)、市場規(guī)模、競爭格局、設(shè)計流程、發(fā)展趨勢和核心企業(yè)展開分析。
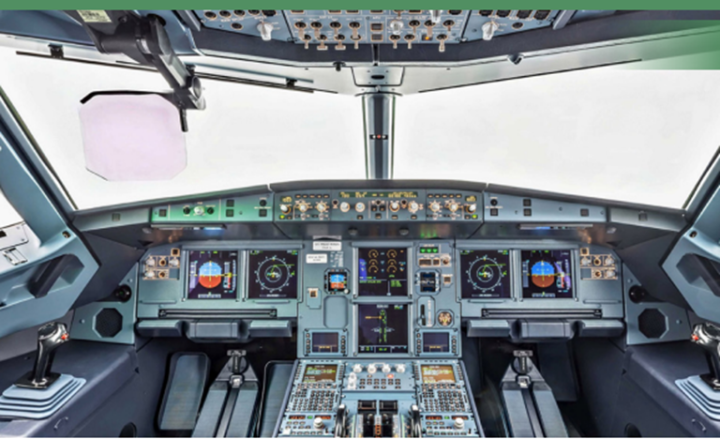
航空電子系統(tǒng)承擔(dān)飛行控制、通信、導(dǎo)航、監(jiān)視、顯示、任務(wù)管理、機(jī)載網(wǎng)絡(luò)和客艙電子等功能,直接影響飛行安全、任務(wù)能力和運營效率。隨著國產(chǎn)民機(jī)進(jìn)入批量交付階段,機(jī)隊維修升級需求增加,低空航空器加快適航審定,航電產(chǎn)業(yè)的競爭重點正在由單項設(shè)備性能擴(kuò)展到系統(tǒng)集成、軟件開發(fā)保證、適航支持、批產(chǎn)交付和持續(xù)服務(wù)能力。
報告采用2025年全球民用航空器交付數(shù)據(jù),對全球航電市場進(jìn)行測算,并匯總波音、空客和中國商飛發(fā)布的2025—2044年市場預(yù)測。國內(nèi)供應(yīng)格局分析基于航空產(chǎn)業(yè)網(wǎng)數(shù)據(jù)庫收錄的百余家航電系統(tǒng)企業(yè),分別從分系統(tǒng)領(lǐng)域和企業(yè)所有制等維度進(jìn)行梳理。市場規(guī)模屬于航空產(chǎn)業(yè)網(wǎng)依據(jù)公開交付、制造商收入、行業(yè)數(shù)據(jù)和不同機(jī)型航電價值占比形成的研究測算,與企業(yè)審計口徑有所區(qū)別。
本文研究內(nèi)容來自航空產(chǎn)業(yè)網(wǎng)“經(jīng)度”系統(tǒng)內(nèi)容研究模塊。該模塊匯聚航空航天、商業(yè)航天、低空經(jīng)濟(jì)等方向的原創(chuàng)研究報告、數(shù)據(jù)報告和產(chǎn)業(yè)文庫內(nèi)容,支持按時間范圍、報告關(guān)鍵詞等維度進(jìn)行檢索,幫助用戶快速定位所需研究資料。
通過內(nèi)容研究模塊,用戶可系統(tǒng)了解行業(yè)發(fā)展趨勢、重點企業(yè)布局、產(chǎn)業(yè)鏈變化、市場機(jī)會和政策環(huán)境,為戰(zhàn)略研究、市場研判、項目論證、客戶拓展和投資決策提供參考支持。
如需進(jìn)一步查看相關(guān)研究報告、獲取報告樣刊或了解更多航空航天產(chǎn)業(yè)數(shù)據(jù),歡迎掃描文末二維碼聯(lián)系我們!
內(nèi)容亮點
梳理航電系統(tǒng)架構(gòu)與主要分系統(tǒng)。
更新2025年全球民用航空器交付數(shù)據(jù)。
測算全球航電新機(jī)與售后市場規(guī)模。
分析國內(nèi)外航電供應(yīng)商競爭格局。
說明民機(jī)航電開發(fā)與適航標(biāo)準(zhǔn)體系。
研判軟件、空管和低空航電發(fā)展方向。
內(nèi)容概要
一、航電系統(tǒng)由獨立設(shè)備走向高度綜合
早期航空電子設(shè)備主要服務(wù)于高度、速度、航向和燃油等參數(shù)測量。隨著無線電、雷達(dá)、數(shù)字計算機(jī)和電傳操縱技術(shù)發(fā)展,航電系統(tǒng)逐步由分立式設(shè)備轉(zhuǎn)向聯(lián)合式、綜合化和高度綜合化架構(gòu)。現(xiàn)代航電系統(tǒng)通過共享計算、網(wǎng)絡(luò)和顯示資源,減少獨立設(shè)備及接口數(shù)量,同時提高信息融合、故障隔離和系統(tǒng)重構(gòu)能力。
從功能看,航電系統(tǒng)覆蓋飛行控制、通信與導(dǎo)航、監(jiān)視、顯示與人機(jī)交互、任務(wù)自動化、數(shù)據(jù)與傳感、客艙娛樂等領(lǐng)域。不同類型航空器對系統(tǒng)配置的要求并不相同。運輸類飛機(jī)強(qiáng)調(diào)高安全等級、全球運行和長期維修保障;公務(wù)機(jī)與通用飛機(jī)更關(guān)注設(shè)備集成、使用成本和升級便利性;無人機(jī)與eVTOL還需要處理自主飛行、感知避障、數(shù)據(jù)鏈、電池和推進(jìn)健康管理等問題。
二、適航能力決定民機(jī)航電能否穩(wěn)定進(jìn)入市場
民機(jī)航電研發(fā)不僅是產(chǎn)品設(shè)計問題,還包括系統(tǒng)安全評估、需求管理、軟硬件開發(fā)保證、集成驗證、構(gòu)型管理和持續(xù)適航。CCAR-25、FAR 25和CS-25構(gòu)成運輸類飛機(jī)系統(tǒng)安全要求的重要法規(guī)基礎(chǔ),ARP4754系列、DO-178C、DO-254和DO-297等行業(yè)標(biāo)準(zhǔn)則為系統(tǒng)、軟件、機(jī)載電子硬件和綜合模塊化航電開發(fā)提供常用方法。
SAE于2023年發(fā)布ARP4754B后,新項目需要結(jié)合審定基礎(chǔ)和局方認(rèn)可情況明確采用版本。對供應(yīng)商而言,產(chǎn)品性能只是進(jìn)入民機(jī)供應(yīng)鏈的基礎(chǔ)條件。能否形成可追溯的開發(fā)數(shù)據(jù),能否配合主制造商完成審定,能否在型號批產(chǎn)后保持穩(wěn)定質(zhì)量和維修支持,決定了企業(yè)能否獲得長期裝機(jī)機(jī)會。
三、市場規(guī)模
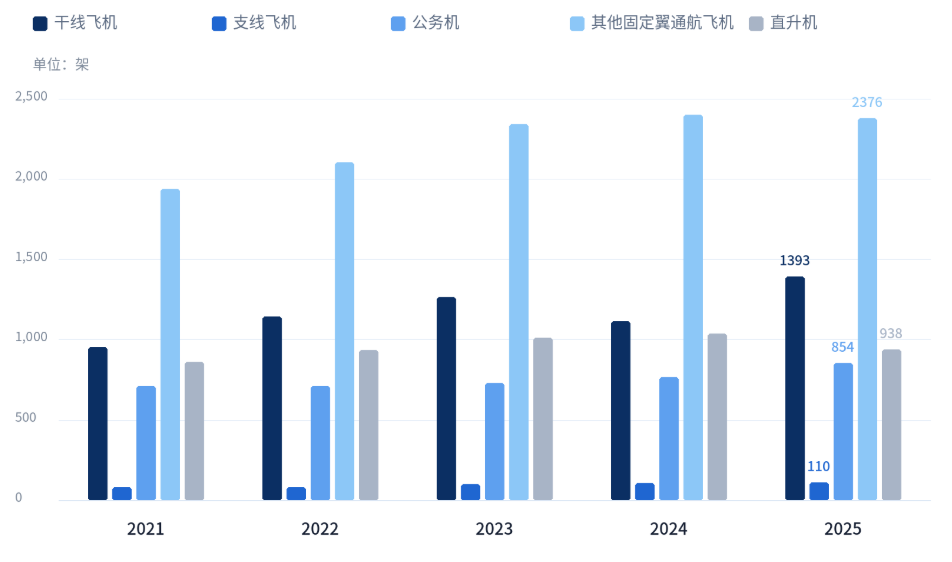
2025年全球民用航空器交付明顯回升。空客和波音分別交付793架和600架商用飛機(jī),干線飛機(jī)合計1393架;巴西航空工業(yè)公司和ATR分別交付78架和32架商用飛機(jī),支線飛機(jī)主要制造商合計110架。GAMA數(shù)據(jù)顯示,2025年全球交付854架公務(wù)機(jī)、2376架其他固定翼通航飛機(jī)和938架直升機(jī)。
結(jié)合航空器交付、制造商商業(yè)飛機(jī)業(yè)務(wù)收入和公開行業(yè)數(shù)據(jù),報告測算2025年全球航電系統(tǒng)市場規(guī)模約為436億美元,其中新機(jī)航電系統(tǒng)約331億美元,航電售后市場約105億美元。按分系統(tǒng)結(jié)構(gòu)測算,人機(jī)交互系統(tǒng)約占航電市場的37%,對應(yīng)市場規(guī)模約161億美元。
長期需求仍以單通道飛機(jī)為主體。波音預(yù)計2025—2044年全球?qū)⒔桓?3600架商用飛機(jī),空客預(yù)計同期需要約43400架新客貨機(jī)。中國商飛預(yù)計全球?qū)⒔桓?5172架新客機(jī),中國市場需要9736架新客機(jī)。三家制造商的分類口徑有所差異,但都指向單通道飛機(jī)需求集中、中國仍是重要增量市場的共同判斷。
四、全球航電競爭依賴平臺裝機(jī)和服務(wù)網(wǎng)絡(luò)
全球航電市場已經(jīng)形成由大型系統(tǒng)供應(yīng)商、專業(yè)設(shè)備企業(yè)和主制造商供應(yīng)體系共同參與的格局。COLLINS AEROSPACE、HONEYWELL、THALES、GE AEROSPACE、Safran、L3Harris、BAE SYSTEMS、Garmin、Leonardo、Curtiss-Wright和Parker Meggitt等企業(yè)在計算、顯示、飛控、通信導(dǎo)航、監(jiān)視、客艙系統(tǒng)和維修服務(wù)等領(lǐng)域形成長期積累。行業(yè)并購持續(xù)改變品牌和業(yè)務(wù)邊界,Cobham部分航空通信業(yè)務(wù)已并入THALES,Esterline已并入TransDigm,供應(yīng)商研究需要按現(xiàn)行經(jīng)營主體和證書持有人進(jìn)行判斷。
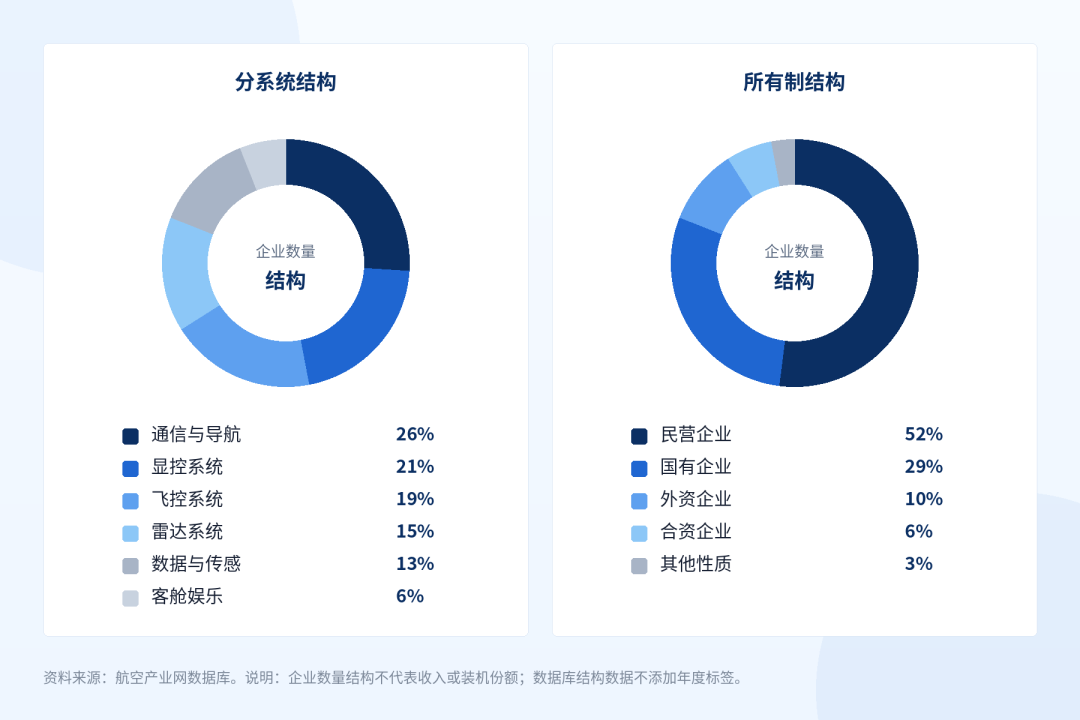
國內(nèi)市場形成航空工業(yè)體系、中國電科體系、航天及電子信息集團(tuán)、民營企業(yè)和中外合資企業(yè)共同參與的供應(yīng)格局。基于航空產(chǎn)業(yè)網(wǎng)數(shù)據(jù)庫百余家國內(nèi)航電企業(yè)的梳理,通信與導(dǎo)航企業(yè)占比約26%,顯控系統(tǒng)企業(yè)約占21%,飛控系統(tǒng)企業(yè)約占19%;從所有制看,民營企業(yè)占比超過一半,國有企業(yè)約占29%,外資和合資企業(yè)合計約占16%。這些結(jié)構(gòu)數(shù)據(jù)反映了國內(nèi)企業(yè)數(shù)量分布,不等同于各類企業(yè)的收入或裝機(jī)份額。
國產(chǎn)民機(jī)批產(chǎn)為國內(nèi)航電企業(yè)提供了持續(xù)工程場景。C919采用全球供應(yīng)鏈協(xié)同模式,國內(nèi)企業(yè)通過合資合作、聯(lián)合研制和本地化保障參與核心處理、顯示、綜合監(jiān)視、大氣數(shù)據(jù)、慣性基準(zhǔn)和客艙系統(tǒng)等配套。后續(xù)競爭重點在于提高核心軟硬件自主能力,形成可復(fù)用的平臺化產(chǎn)品,并建立覆蓋質(zhì)量、適航、供應(yīng)鏈和維修保障的長期服務(wù)體系。
五、軟件、數(shù)據(jù)和低空運行擴(kuò)大航電產(chǎn)業(yè)邊界
軟件在航電系統(tǒng)價值構(gòu)成中的重要性持續(xù)提高。綜合模塊化航電、機(jī)載網(wǎng)絡(luò)和開放式架構(gòu)使部分功能能夠通過軟件升級實現(xiàn),但也提高了需求管理、構(gòu)型控制、網(wǎng)絡(luò)安全和驗證覆蓋要求。人工智能在狀態(tài)監(jiān)測、輔助決策、地面保障等場景已有應(yīng)用空間,安全關(guān)鍵機(jī)載功能仍需解決數(shù)據(jù)質(zhì)量、可解釋性、失效控制和符合性驗證問題。
空管現(xiàn)代化將繼續(xù)推動數(shù)據(jù)鏈、衛(wèi)星導(dǎo)航、四維航跡和協(xié)同決策能力發(fā)展。美國NextGen、歐洲SESAR和中國智慧民航建設(shè)均將數(shù)字信息共享和基于航跡運行列為重要方向。航電企業(yè)不僅需要提供機(jī)載設(shè)備,還需要理解航空器、航空公司、機(jī)場和空管系統(tǒng)之間的數(shù)據(jù)接口及運行規(guī)則。
eVTOL市場的判斷標(biāo)準(zhǔn)也在變化。行業(yè)關(guān)注點已經(jīng)由遠(yuǎn)期市場規(guī)模預(yù)測轉(zhuǎn)向型號審定、系統(tǒng)安全、運行基礎(chǔ)設(shè)施和規(guī)模制造能力。高完整性飛控、多源導(dǎo)航、感知避障、低空數(shù)據(jù)鏈以及電池和推進(jìn)健康管理,是低空航空器對航電系統(tǒng)提出的主要需求。短期機(jī)會更可能首先出現(xiàn)在可復(fù)用設(shè)備、驗證工具、地面保障和特定場景運營配套,而非僅由遠(yuǎn)期整機(jī)數(shù)量預(yù)測直接兌現(xiàn)。
申請演示與訂閱
以上分析是航空產(chǎn)業(yè)網(wǎng)打造的“經(jīng)度”系統(tǒng)(“航空航天市場與供應(yīng)鏈信息系統(tǒng)”)的一部分,歡迎掃描下方二維碼添加微信客服或點擊閱讀原文注冊,聯(lián)系我們進(jìn)行產(chǎn)品演示、查詢相關(guān)數(shù)據(jù)。

2025年05年13日
2019年11年08日

2024年02年21日
2022年05年18日
2019年12年02日
2021年10年18日
2022年07年22日

2019年06年25日
2019年06年25日
2025年07年14日